ESG w spółce komunalnej – sztuka zarządzania czy przymus raportowania? Wnioski z VIII Samorządowego Forum Gospodarki Odpadami
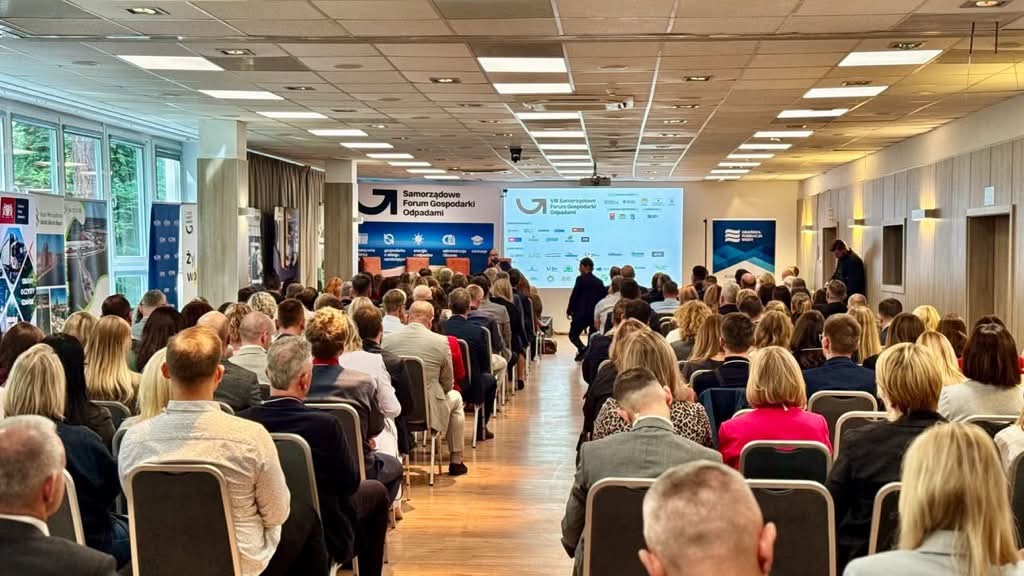
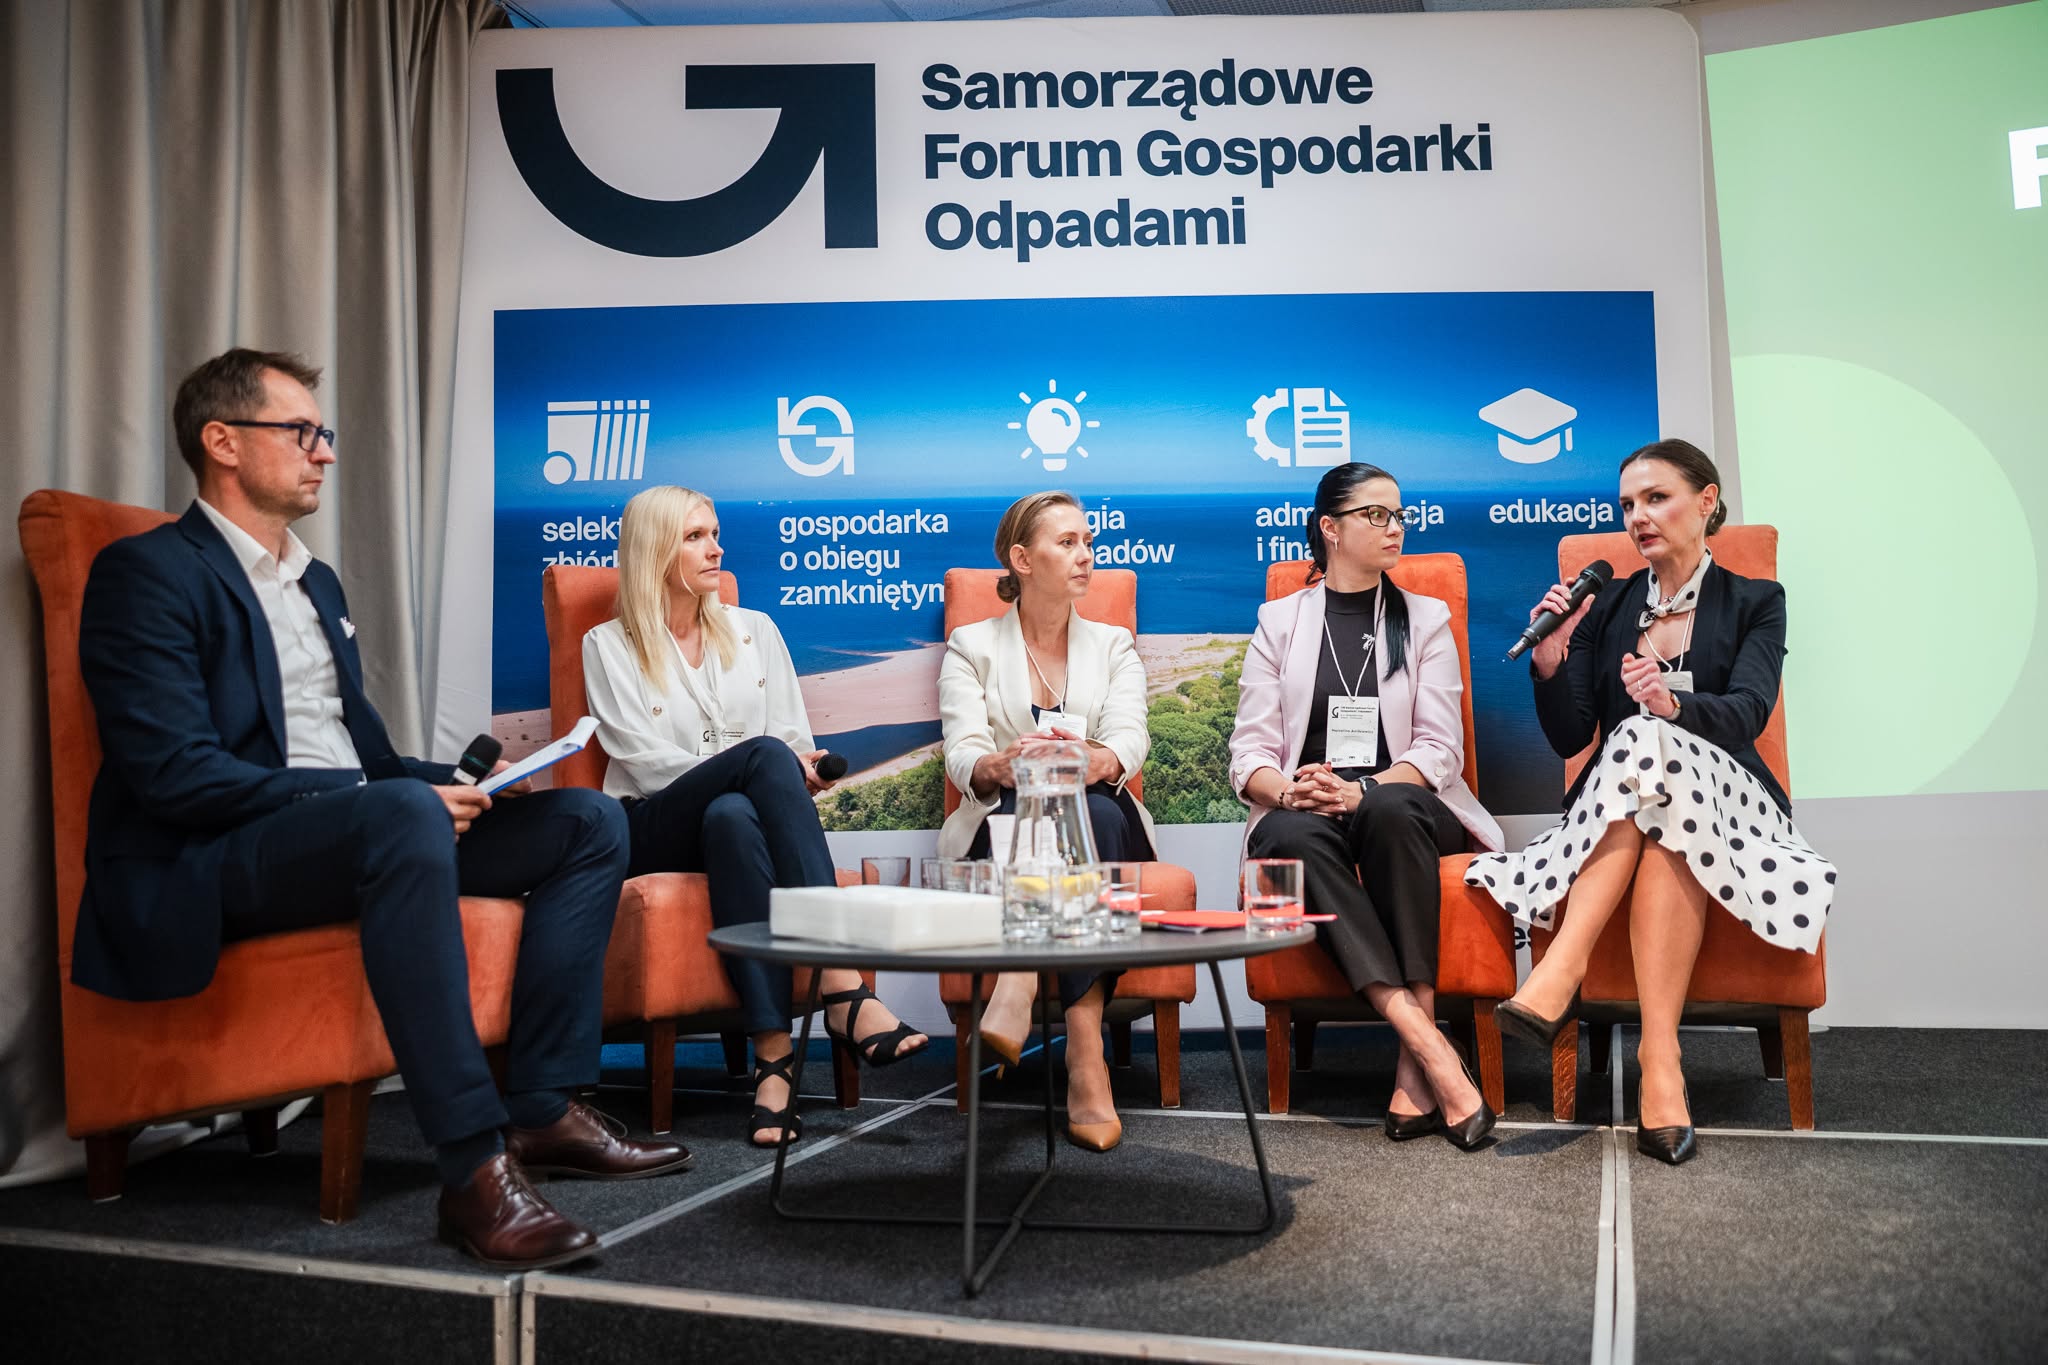
Zrównoważony rozwój ESG w spółce komunalnej często kojarzy się z lawiną nowych obowiązków sprawozdawczych. Tymczasem radczyni prawna Kamila Jachnik-Czarnecka z Kancelarii Polka Investment podczas VIII Samorządowego Forum Gospodarki Odpadami w Gdańsku (10 września 2026 r.) pokazała, że dobrze skrojona strategia ESG nie musi być kolejnym „dokumentem do szuflady”. Może i powinna działać jak dobre narzędzie sprawnego menedżera. Jej prelekcja pt. „Po co spółce komunalnej strategia zrównoważonego rozwoju?” obnażyła mit ESG jako wyłącznie obowiązku raportowego i uświadomiła jego rzeczywisty wymiar zarządczy.
10 procent – liczba, która zmienia wszystko
Od 2035 roku zaledwie 10 procent odpadów komunalnych (oraz odpadów z ich przetwarzania) będzie mogło trafiać na składowiska. Dla zarządów spółek odpadowych to nie tylko ambitny cel, ale przede wszystkim pilne pytanie o decyzje, które muszą podjąć tu i teraz. Czy organizacja potrzebuje natychmiastowej modernizacji instalacji, zmiany technologii, czy może nowego modelu operacyjnego? To właśnie w tym miejscu zaczyna się zarządzanie w duchu zrównoważonego rozwoju.
Nie każda spółka komunalna na polskim rynku musi formalnie raportować wskaźniki ESG, ale każda powinna nimi świadomie zarządzać.
ESG to więcej niż raport
Wielu menedżerów postrzega obowiązki związane ze zrównoważonym rozwojem, z którym utożsamia się skrót ESG (Environmental, Social, Governance) jako sztuczny wymóg i niepotrzebne czynności związane z raportowaniem. Tymczasem te trzy litery od dawna przenikają codzienną pracę spółek komunalnych i są w tych spółkach obecne, nawet, gdy one same nie do końca sobie to uświadamiają. A przecież w zrównoważonym rozwoju nie chodzi o to, by generować opasłe dokumenty. Ale o to, żeby informacje, które i tak są już w spółkach, przekładać na konkretne i mierzalne cele, za którymi idą ważne decyzje zarządcze. Na przykład dotyczące inwestycji technologicznych.
ESG widać wyraźnie, gdy na przykład analizuje się procesy w instalacji.
- Co do niej wchodzi? (Jakość i skład strumienia odpadów).
- Co dzieje się w środku? (Zużycie energii, wody, emisje, awaryjność).
- Co z niej wychodzi? (Poziomy recyklingu, produkcja RDF i energii, pozostałości).
- Co dzieje się wokół niej? (Relacje z pracownikami i mieszkańcami, odorowość, BHP).
Wpływ środowiskowy (E), kwestie pracownicze i społeczne (S) oraz potrzeba rzetelnej oceny informacji przez decydentów (G) – to wszystko już w firmach funkcjonuje. Tylko często pod innymi nazwami.
Sprawozdawczość vs strategia (standard VS w praktyce)
Należy wyraźnie oddzielić strategię od formalnego raportowania. Mimo że po zmianach unijnych (Omnibus I) wiele spółek komunalnych uniknie formalnego obowiązku sprawozdawczego (Dyrektywa CSRD), presja na dostarczanie informacji nie zniknie. O wskaźniki ESG na pewno zapytają banki udzielające finansowania, ubezpieczyciele czy władze gminne (właściciele).
W tej sytuacji z pomocą przychodzi dobrowolny standard raportowania VS – przeznaczony dla małych i średnich przedsiębiorstw (MŚP), które nie są objęte obowiązkiem raportowania ESG. Ale właśnie dlatego, że wcześniej czy później podmioty te będą potrzebować informacji, które większe spółki muszą uwzględniać w raportach, to standard ten pomaga uporządkować i ujednolicić informacje (dotyczące np. emisji CO2, zużycia prądu, bezpieczeństwa pracy). Po to, aby można je było łatwo porównać i zweryfikować. Dzięki temu organizacja może zastąpić same deklaracje („chronimy środowisko”) konkretnymi i mierzalnymi wskaźnikami liczbowymi.
Od surowych danych do mądrych decyzji
Paradoksem polskiego sektora odpadowego jest to, że ma on ogromną ilość informacji operacyjnych. Przecież regularnie raportuje do BDO, KOBiZE czy PRTR, zbiera dane o kosztach i awariach. Główny problem polega na tym, że informacje te funkcjonują w izolowanych „silosach”. Dobrze to znamy. Dział ochrony środowiska analizuje jedno, utrzymanie ruchu drugie, a księgowość trzecie.
Prawdziwa strategia zrównoważonego rozwoju powinna łączyć te informacje i tworzyć wspólną warstwę zarządczą, która pozwoli przewidzieć nadchodzące zmiany legislacyjne (np. wejście spalarni do systemu ETS 2).
Dane mówią jak jest. Strategia zrównoważonego rozwoju odpowiada na pytanie, co z tym ostatecznie zrobimy.
Świetnym tego przykładem jest proces analizy. Wiedza, że instalacja zużywa 80 kWh na tonę odpadów, to tylko „dana”. Obserwacja, że ten wskaźnik rośnie od trzech lat (z 72, przez 76 do 80 kWh) – to „trend”. Zamiar zejścia do 68 kWh to „cel”, a określenie harmonogramu i budżetu – to „działanie strategiczne”. Ten prosty łańcuch: dana → trend → cel → działanie → rezultat, stanowi podstawę do wdrożenia zrównoważonego rozwoju.
KPI jako wyraźny sygnał do działania, a strategia jako uniwersalny język
Dobry wskaźnik (KPI) w dokumencie ESG nie jest jedynie liczbą w raporcie. Pełni on rolę sygnału, który uruchamia procedury biznesowe. Rosnące zużycie prądu, większy udział pozostałości procesowych, czy powtarzające się skargi odorowe to znaki ostrzegawcze. Oznaczają one konieczność szybkiej modernizacji technologicznej lub analizy procesu.
Strategia zrównoważonego rozwoju nie jest więc sztuką dla sztuki. Dzięki niej zarząd wyprzedza ryzyka, włodarze gmin oceniają bezpieczeństwo operacyjne, a dostawcy technologii dokładnie wiedzą, jakie problemy klienta mogą rozwiązać. To język oparty na konkretnych inwestycjach i wymiernych celach.
Na koniec warto szczerze odpowiedzieć sobie na trzy krótkie pytania o podstawowe parametry, które wpływają na działalność spółek komunalnych.
- Czy znają one historyczny trend?
- Czy wiedzą, do jakiego poziomu dążą?
- Czy wiadomo, kto ma interweniować, gdy wskaźnik się pogarsza?
Jeśli odpowiedź na choć jedno brzmi „nie”, oznacza to, że nadszedł czas, by usiąść do tworzenia przemyślanej strategii zrównoważonego rozwoju.
Kancelaria Polka Investment – Twój przewodnik po zrównoważonym rozwoju i mądrym ESG
Wystąpienie radczyni prawnej Kamili Jachnik-Czarneckiej na gdańskim Forum stanowi dowód, że w Kancelarii Polka Investment nie ograniczamy się do teorii prawa. Podchodzimy do regulacji przez pryzmat opłacalności, pragmatyzmu operacyjnego oraz zysków.
Pomagamy zarządom spółek komunalnych przejść przez transformację środowiskową. Świadczymy ekspercką pomoc na wszystkich etapach, na których firmy wdrażają standardy ESG. Od identyfikacji rozproszonych informacji (Gap Analysis), przez budowanie zorientowanych na cel Strategii Zrównoważonego Rozwoju, aż po mitygację ryzyk i audyty środowiskowe. Szkolimy decydentów i zespoły techniczne w zakresie standardu VS. Tworzymy procesy, które zdejmują obciążenia informacyjne ze spółek, zamiast nakazywać im tworzenie kolejnych plików Excel.
Zrównoważony rozwój w spółce operacyjnej nie musi oznaczać biurokratycznego ciężaru. Skontaktuj się z naszą Kancelarią Polka Investment. Zoptymalizujemy koszty utrzymania instalacji i przygotujemy wyliczenia, które pozwolą odpowiedzieć na trudne pytania właścicieli i zewnętrznych banków. Zapraszamy do rozmowy.